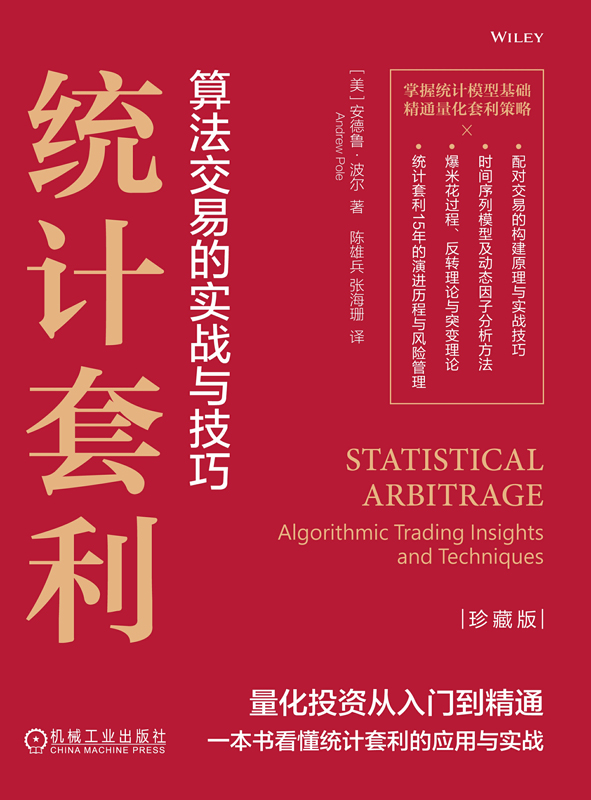


如何通过股指期货和股票联动,利用市场暂时的失灵,获得无风险收益,是很多人的想法。如果想长期获得收益,需要通读本书,理解统计套利的精髓。
本书作者具有多年运作统计套利对冲基金的管理经验,通过阅读本书,你可以探究统计套利的真正含义,了解统计套利的发展历程。更重要的是,在明了统计套利的运作方式和获利机理后,敏锐的投资者可以借此在金融市场中捕捉获利的机会。
·匹配交易的基本原理;
·重要的时间序列模型,从基本的加权移动平均模型,到复杂的动态因子分析模型;
·爆米花理论、反转理论、突变理论等;
·统计套利15年的历程。
封面
前折页
书名页
版权页
目录
推荐序
前言
第1章 蒙特卡罗的谬误
1.1 起源
1.2 未来的方向
第2章 统计套利
2.1 导论
2.2 噪声模型
2.3 爆米花过程
2.4 识别配对交易
2.5 投资组合结构和风险控制
2.6 动态变化和校验
第3章 结构模型
3.1 导论
3.2 正式的预测函数
3.3 指数加权移动平均模型
3.4 古典的时间序列模型
3.5 哪一类回报?
3.6 因子模型
3.7 随机共振
3.8 实践中的事情
3.9 加倍交易:更深入的探讨
3.10 因子分析入门
第4章 均值回归定律
4.1 导论
4.2 模型和结论
4.3 非齐次方差
4.4 一阶序列相关性
4.5 非常数分布
4.6 结论的应用
4.7 应用于美国债券期货
4.8 总结
附录4A 向前预测几天
第5章 高斯不是均值回归之神
5.1 导论
5.2 “双峰骆驼”与“单峰骆驼”
5.3 依然在敲响钟声
第6章 价差波动率
6.1 导论
6.2 理论上的解释
第7章 将均值回归机会量化
7.1 导论
7.2 平稳随机过程中的回归现象
7.3 非平稳过程:不均匀的方差
7.4 序列的相关性
附录7A 示例6中对数分布的一些细节
第8章 诺贝尔的困惑
8.1 导论
8.2 事件风险
8.3 一个新的风险因素的出现
8.4 赎回压力
8.5 《公平披露条例》
8.6 在亏损期间的相关性
第9章 多重困难
9.1 导论
9.2 十进制
9.3 统计套利结束了
9.4 竞争
9.5 机构投资人
9.6 波动率是关键因素
9.7 关于时间维度的思考
9.8 虚构情节中的真实示例
9.9 恶劣的行为
9.10 对2003年的剖析
9.11 结构变化的真实情况
9.12 总结
第10章 黑匣子出现
10.1 导论
10.2 对交易成交量期望值和市场冲击力进行的模型化
10.3 动态更新
10.4 更多的黑匣子
10.5 市场紧缩
第11章 统计套利的复兴
11.1 突变过程
11.2 突变预测
11.3 趋势变化的识别
11.4 突变过程在理论上的解释
11.5 风险管理的含义
11.6 结束
附录11A 理解Cuscore统计量
致谢
参考文献
译者后记
推荐阅读
后折页
封底
机械工业出版社 京icp备14043556号-1 (署)网出证(京)字第214号 Copyright (C) 2001 CmpBook. All Rights Reserved


 电话
 邮箱
 地址