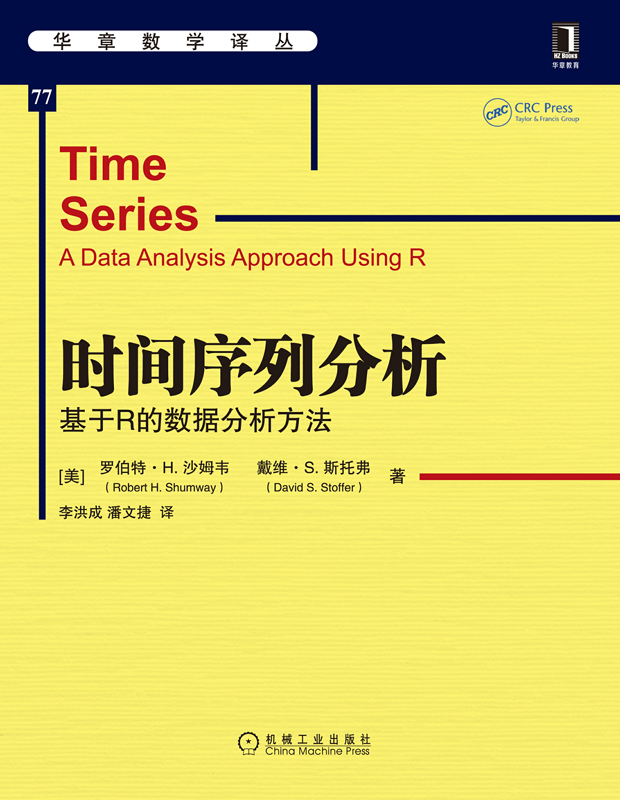





本书以易于理解的方式讲述了时间序列模型及其应用,内容包括趋势、平稳时间序列模型、非平稳时间序列模型、模型识别、参数估计、模型诊断、预测、季节模型、时间序列回归模型、异方差模型、谱分析入门、谱估计和门限模型。对所有的思想和方法,都用真实数据集和模拟数据集进行了说明。
封面
书名页
版权
译者序
前言
第1章 时间序列基础
1.1 介绍
1.2 时间序列数据
1.3 时间序列模型
习题
第2章 相关性与平稳时间序列
2.1 度量相关性
2.2 平稳性
2.3 相关系数的估计
习题
第3章 时间序列回归和探索性数据分析
3.1 时间序列的最小二乘
3.2 探索性数据分析
3.3 时间序列中的平滑
习题
第4章 ARMA模型
4.1 介绍
4.2 相关性函数
4.3 模型估计
4.4 模型预测
习题
第5章 ARIMA模型
5.1 差分模型
5.2 建立ARIMA模型
5.3 季节性ARIMA模型
5.4 具有自相关误差的回归^*
习题
第6章 频谱分析与滤波
6.1 周期性和循环性行为
6.2 谱密度
6.3 线性滤波器^*
习题
第7章 频谱估计
7.1 周期图和离散傅里叶变换
7.2 非参数谱估计
7.3 参数谱估计
7.4 相干性和交叉谱^*
习题
第8章 其他主题^*
8.1 GARCH模型
8.2 单位根检验
8.3 长记忆模型和分数阶差分
8.4 状态空间模型
8.5 交叉相关分析和预白化
8.6 自回归模型的自助法
8.7 阈值自回归模型
习题
附录A R补充材料
附录B 概率论与统计入门
附录C 复数入门
附录D 其他时域理论
附录E 部分习题的提示
参考文献
封底
机械工业出版社 京icp备14043556号-1 (署)网出证(京)字第214号 Copyright (C) 2001 CmpBook. All Rights Reserved


 电话
 邮箱
 地址